Näytetään tekstit, joissa on tunniste lainaraha. Näytä kaikki tekstit

lauantai 2. joulukuuta 2023

Toimiiko EKP oikein?

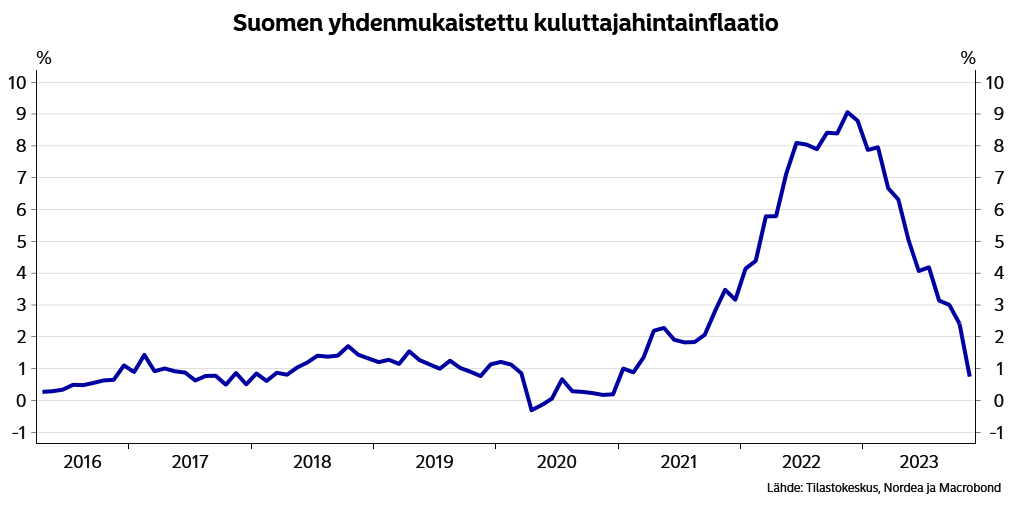
Kirjoitin vuosi sitten viime aikojen erilaisista mahdollisista ylilyönneistä, ja yhtenä esimerkkinä nostin esille ohjauskorkojen muutokset ja sen, miten niistä voi lopulta olla seurauksena deflaatio (kts. Ylilyöntien aikakausi?). Kuten alla olevasta kuvasta näkyy, varsinkin Suomen osalta ollaan jo hyvin lähellä deflaatiota, ja sama trendi pätee myös laajemmin Euroopassa. Olkoonkin että euriborien kehitys enteileekin nyt ohjauskorkojen laskua, EKP ei ole vielä sellaisesta juuri vihjannut.


Menikö EKP koronnostoissaan siis liian pitkälle? Tai vielä pahemmin: onko EKP aina myöhässä ja vetää lopulta yli? On sinänsä naiivia ajatella, että maallikkona pystyisi lukemaan tilannetta paremmin, mutta jos tilanne painuu deflaation puolelle, se tuskin on varsinaisesti ollut EKP:n tavoite? Eli onko silloin tehty virhe? Jos virhe on tehty, mitkä ovat sen taustalla olevat ajurit? 


Toisinaan iso organisaatio saattaa syystä tai toisesta toimia tavalla, jota moni organisaation jäsen tai jopa enemmistö organisaatiosta ei pidä perusteltuna. Kun markkinoilla tapahtuu isoja muutoksia, löytyy aina ihmisiä, jotka näistä muutoksista hyötyvät. Jos EKP toimii varsinaisia tavoitteitaan ajatellen turhan myöhässä ja loppujen lopuksi liioitellen, voiko taustalla olla ylilyönneistä hyötyvien tahojen lobbaus? Tai onko EKP:n rakenteissa jotain sellaista, mikä saa sen toimimaan vähemmän ideaalilla tavalla? Vai onko EKP sittenkin toiminut juuri oikein? 


Minulla ei ole näihin kysymyksiin vastauksia, mutta mielelläni ymmärtäisin aihepiiristä enemmän. EKP:llä pitää toki olla tietty itsenäisyys, ja ohjauskorkojen muutoksien kaltaisten asioiden suhteen viestinnän pitää olla erittäin hallittua, mutta silti herää myös kysymys: pitäisikö EKP:n päätöksentekoa käsitellä enemmän esimerkiksi mediassa, jotta laitoksesta syntyisi vähemmän norsunluutornimainen vaikutelma? EKP toimii makrotalouden ytimessä, ja jo siksikin olisi hyvä, jos tavallisetkin ihmiset ymmärtäisivät sen toiminnasta enemmän.


Klikkaa tästä lukeaksesi koko jutun >>


keskiviikko 29. elokuuta 2018

Seitsemän keinoa pikavippien aiheuttamien ylivelkaantumisten vähentämiseksi

Kirjoitin 7 vuotta sitten siitä, kuinka on hyvä asia, että pikavippiyritysten toiminnalle asetetaan lisää sääntöjä (kts. Kehitysaskeleita 2 - Pikavipit kuriin). Tuohon aiempaan kirjoitukseen verrattuna pikavipeillä on nyt ilmiönä Suomessa suurin piirtein tuplaten ikää, mutta kysyntää riittää mitä ilmeisimmin edelleen paljon, enkä tainnut tuolloin 7 vuotta sitten arvata, miten isoksi bisnekseksi pikavipit kasvaisivatkaan. Esimerkiksi GF Moneyn perustaja asuu leveästi (kts. Unelmakämppä Bulevardilla), ja Ferratumin pääomistaja Jorma Jokela on tehnyt pikavippibisneksellään satojen miljoonien omaisuuden! 

Alan sääntelyä on tuon aiemman juttunikin jälkeen jonkin verran lisätty, mutta tuoreiden lehtijuttujen perusteella eipä ole taidettu lisätä tarpeeksi tai riittävän tehokkailla tavoilla. Riittävän harkitsemattomasti toimivat ylivelkaantuvat mahdollisesti vuosikymmeniksi, ja pikavippifirman "setä käärii fyffet". Vaikea on keksiä mitään muuta bisnestä, joka olisi näin selkeästi Robin Hood -toiminnan vastakohta, tulonsiirtoa vähävaraisilta varakkaille tai jopa upporikkaille. Tuntuisi myös hyvin ilmeiseltä, että tällaisen bisneksen nettovaikutus yhteiskunnan hyvinvoinnille on vahvasti negatiivinen.

Pikavippien aiheuttamaa ylivelkaantumisia on nyt nähty Suomessa jo noin 15 vuoden ajan. Eikö lainsäätäjät onnistuisi kehittämään jo tosissaan uusia keinoja pahimpien haittojen ehkäisemiseksi? Listaan tässä nyt pikavippiyritysten suitsimiseksi 7 keinoa, joista ensimmäisiä on jo ainakin jollain tasolla toteutettu ja keskimmäisiä ehdotettu, mutta viimeistä en muista kenenkään aiemmin tuoneen edes esille.


1. Riittävä perusinformaatio

Yksi jo edellisen kirjoituksen aikaan toteutuneista muutoksista oli, että markkinoinnissa on ilmoitettava todelliset vuosikorot.


2. Viiveet herätevippien vähentämiseksi

Vuodesta 2010 lähtien
Jos kulutusluottoa haetaan ja se myönnetään kello 23:n ja 7:n välisenä aikana, kulutusluottosopimuksen nojalla myönnettävät varat saa suorittaa kuluttajalle vasta kello 7:n jälkeen. 
Tuota ennen saattoi siis vaikka tilata vipillä lisää budjettia baari-iltaa varten.


3. Korkorajoitukset

Tuon taannoisen blogikirjoitukseni jälkeen viitisen vuotta sitten tuli voimaan laki, joka kielsi yli 50 prosentin todellisen vuosikoron alle 2000 euron luotoissa. Tällä tiellä luulisi tiukennettavaa edelleen olevan, joskin on varottava, ettei se johda vain aiempaa suurempiin, pitkäaikaisempiin, mutta silti edelleen korkeakorkoisiin lainoihin.


4. Markkinointirajoitukset 

Markkinointia ei kai toistaiseksi ole juuri rajoitettu, mutta Helsingin Sanomien mukaan Hollannissa pikavippien markkinointi on kielletty kokonaan. Jos täyskielto kuitenkin tuntuu hankalalta toteuttaa, yksi mahdollisuus olisi kieltää rahan käyttötarkoituksien esilletuominen: ei pikavippiin tarvitse houkutella mainitsemalla, että rahalla saisi vaikka etelänmatkan. Jos pikavippiin kokee tarvetta, kyllä se pitäisi syntyä omasta takaa eikä mielikuvamarkkinoinnin kautta.


5. Positiivinen luottorekisteri 

Positiivinen luottorekisteri on keino, jota ilmeisesti myös ainakin osa pikavippiyrityksistäkin kannattaa. Se ei ehkä ehkäisisi kovin paljon pieniin pikavippeihin retkahtamista, mutta se voisi olla hyvinkin tehokas keino estämään pahimpia ylivelkaantumiskierteitä, kun vanhaa pikavippiä ei niin saisikaan katettua toisesta firmasta otetulla uudella pikavipillä!


6. Valistus 

Listan pehmeimpänä keinona on valistus. Riskiryhmät on hyvä pitää tietoisina pikavippien vaaroista.


7. Soveltuvuustestit

Tätä kohtaa en ole nähnyt missään aiemmin mainittavan, mutta eikö pikavippiyritykset voisi myös vaatia testaamaan asiakkaitaan lainan ottamiseen liittyvien perusasioiden ymmärryksestä? Näin tulisi riittävällä varmuudella todetuksi, että asiakas ymmärtää, mitä korot ja muut kulut käytännössä tulevat tarkoittamaan, ja mitä siitä voi seurata, jos laina jää maksamatta ajallaan ja perintä siirtyy esimerkiksi perintätoimistolle. Vaikka tällainen "soveltuvuustesti" saattaa kuulostaa jossain määrin oudolta, vastaava käytäntö on MiFID II -direktiivin muodossa jo olemassa sijoituspalveluja tarjoavilla yrityksillä, joiden pitää varmistua siitä, että ainakin eksoottisempia instrumentteja haluavien tulisi ymmärtää, mihin he ryhtyvät. Jos tällaisia vaatimuksia voi esittää sijoituspalveluille ja niiden asiakkaille, miksei myös pikavippimaailmaan?


Listan kohdista ainakin kohtia 3-7 olisi syytä yhä ajatella pikavippien aiheuttamien ongelmien ehkäisemiseksi. Erityisesti kohta 5 eli positiivinen luottorekisteri voisi olla todella tehokas keino estämään pahimpien yksilötason ongelmien syntymistä. Positiivisesta luottorekisteristä on tosin puhuttu vähintäänkin jo runsaat seitsemän vuotta sitten (kts. Pikavippilait suurennuslasin alle), ja luultavasti jo tätäkin aiemmin, mutta eipä sellaista ole toistaiseksi vielä syntynyt. Mutta ehkä lähiaikoina tuon suhteen edetään viimein oikeasti (Kts. "kaikki lainat ja vipit listaavan rekisterin tarve selvitetään uudelleen").


Klikkaa tästä lukeaksesi koko jutun >>


maanantai 1. tammikuuta 2018

Pääomatulojen verolainsäädännössä päivitettävää

Vuoden 2016 alusta lähtien pääomatulojen verotuksesta tuli oikeudenmukaisempi, kun luovutustappio muuttui vähennyskelpoiseksi kaikista pääomatuloista eikä siis enää pelkästään luovutusvoitoista (kts. kahden vuoden takainen juttuni Kehitysaskeleita 9 - Luovutustappiot vähennyskelpoisiksi kaikista pääomatuloista). Tappioiden käyttökelpoisuus siis hyvin perustelluista syistä laajeni, mutta ainakin kahden melko tuoreen sijoitusmuodon osalta verolainsäädäntö laahaa vielä jäljessä sen suhteen, mikä hyväksytään tappioksi. Näitä sijoitusmuotoja ovat vertaislainat sekä viimeisen vuoden aikana suurta huomiota saaneet kryptovaluutat.

Kryptovaluuttojen kolme suurinta: Bitcoin, Ripple ja Ethereum.
Esimerkeistäni ensimmäistä (ja ehkä tylsempää) eli vertaislainoja ovat muutaman viime vuoden ajan tarjonneet ainakin sellaiset yritykset kuin Fixura, Fellow Finance ja Vauraus Suomi. Yksityinen sijoittaja voi siis palvelun tarjoajan välityksellä antaa rahaa lainaksi toisille yksityishenkilöille (tai ainakin Vauraus Suomen tapauksessa pienyrityksille). Erikoista vain on se, että vaikka tuotot ovat verotettavia, luottotappiot eivät ole niistä vähennyskelpoisia. Näkisin, että tässä on kyse vain siitä, että verolainsäädäntö ei ole vielä verrattain tuoreen ja toistaiseksi kuitenkin vielä suhteellisen pienen ilmiön suhteen ajan tasalla. Uskoisin, että tämä tulee joskus muuttumaan, vaikka siihen voi helposti vierähtää hyvinkin monta vuotta.

Vertaislainoja erikoisempana ilmiönä voi pitää viime vuosina ja erityisesti vuoden 2017 aikana yleiseen tietoisuuteen ja uutisointiin tiensä löytäneitä kryptovaluuttoja. Niin, Bitcoinhan on tosiaan ylivoimaisesta tunnettuudestaan ja suhteellisesta markkina-arvostaan huolimatta vain kryptovaluutoista se ensimmäinen (ja ainakin toistaiseksi markkina-arvoltaan suurin), vaikka tyypillisessä vuoden 2017:kin aihetta käsittelevässä uutisessa ei tyypillisesti ole juuri muista kryptovaluutoista mainittukaan.

Vertaislainat lienevät verottajalle huomattavasti helpompi pala kuin kryptovaluutat. Vertaislainojen verotus onnistunee käytännössä hyvin automaattisesti ja verottajan kannalta ongelmitta ainakin Suomessa toimivien lainavälittäjien kanssa, mistä johtuen vertaislainojen luottotappioiden vähennyskelpoisuus on lähinnä vain lainsäätäjien motivaatiosta kiinni ja vaikuttaa suoraan siihen, miten houkuttelevia vertaislainat ovat sijoituskohteena, mikä taas vaikuttaa myös siihen, millä korkotasolla lainanottajat voivat saada lainaa.

Kryptovaluutoissa tilanne lienee ainakin toistaiseksi jossain määrin erilainen. Pääsyy tähän on, että kaupanteko kryptovaluutoilla tapahtuu monesti varsin hajautetusti eri puolilla maailmaa toimivissa ja suurelta osin sääntelemättömissä pörsseissä, ja on vaikea nähdä, miten verottaja pysyisi näissä liikkeissä perässä. Verottajan mukaan suurin osa virtuaalivaluutoista saaduista tuotoista onkin jäänyt ilmoittamatta viime vuosina, ja poliisi tutkii monia epäiltyjä veropetoksia. Käytännössä näkisinkin useampia syitä päivittää verolainsäädäntöä siten, että kryptovaluutoilla tehdyt tappiot muuttuisivat vähennyskelpoisiksi:
  1. Se tekisi verolainsäädännöstä johdonmukaisemman ja reilumman, sillä ei ole millään tapaa perusteltua, että 1000 euron tappio ja 1000 euron voitto tarkoittavat yhteensä 300 euron veroa.
  2. Vaikka kohta 1 tuntuisi tällä hetkellä jonkun mielestä helpolla massiivisia voittoja keränneiden tarpeettomalta paapomiselta, epäreiluuden kokemuksen poistaminen saisi varmasti monet nyt tulojaan pimittävät kertomaan verottajalle rehellisesti saamistaan voitoista, mikä olisi myös muun yhteiskunnan etu.
  3. Verokohtelun saattaminen lähemmäksi osakkeiden ja muiden arvopaperien verokohtelua tekisi virtuaalivaluutoista ns. salonkikelpoisempia ja vähentäisi niihin liittyvää mystiikkaa, mikä kasvattaisi edelleen yleistä tietoutta niiden toiminnasta ja niihin liittyvien riskien luonteesta.
Pidän siis aika lailla itsestäänselvänä, että niin vertaislainojen luottotappioiden kohdalla kuin myös kryptovaluutoissa syntyvissä tappioissa tappioiden tulisi olla vähennyskelpoisia: ne ovat kuitenkin osa samaa kokonaisuutta. Kryptovaluuttojen osalta on tosin syytä myös arvioida riski sille, että ihmiset vähentäisivät tekaistuja kryptovaluuttatappioita perinteisemmissä sijoituskohteissa syntyneistä voitoista. Mikäli tällaisten veropetosten riski vaikuttaisi liian suurelta tai mikäli tällaisten selvittely nähtäisiin liialliselta byrokraattiselta rasitteelta, olisihan olemassa myös kompromissivaihtoehto: osakkeiden, perinteisten arvopaperien, osinkotuottojen ja vuokratulojen kokonaisuus käsiteltäisiin omana erillisenä saarekkeenaan, ja virtuaalivaluutat omanaan. Näin virtuaalivaluutoilla syntyneet tappiot olisivat kyllä vähennettävissä, mutta vain muista virtuaalivaluuttakaupoista syntyneistä voitoista. Ratkaisu ei olisi aivan ideaali, mutta parempi kuin nykytilanne. Se voisi myös toimia pelkkänä välivaiheena, josta voisi myös siirtyä yleispätevään voittojen ja tappioiden summaamiseen, mikäli verotarkoitukseen tarvittava riittävä tiedonvaihto kryptovaluuttamarkkinapaikkojen kanssa saataisiin järjestettyä.

Yleisesti ottaen verovilpin pelko ei siis ole syy evätä kryptovaluuttakaupoilta tappioiden vähennyskelpoisuutta, vaan pikemminkin päinvastoin: reilu kohtelu kannustaa raportoimaan tulonsa rehellisesti. Vertaislainojen kohdalla asia on oikeastaan samansuuntainen: mikäli luottotappioista ei tehdä verovähennyskelpoisia, se luo painetta rakentaa erillisiä mahdollisesti raskaitakin ja verotuksen merkitystä lukuunottamatta hyödyttömiä rakenteita sen aikaansaamiseksi, että lainasijoituksia käsiteltäisiin kokonaisuuksina. Ero näiden kahden välillä on vain siinä, että kryptovaluuttatappioiden vähennyskelvottomuus voi motivoida laittomuuden eli veropetoksen tielle, kun taas vertaislainatappioiden vähennyskelvottomuus vain laillisten verojen välttelymekanismien rakentamiseen. Kummassakaan ei loppujen lopuksi ole mieltä, joten molempiin olisi hyvä saada muutos.


Klikkaa tästä lukeaksesi koko jutun >>


keskiviikko 30. marraskuuta 2011

Kun liiketoiminnan haitat ylittävät hyödyt

Suomeen on muutaman viime vuoden aikana kasvanut kaksi yritysten ryhmää, joiden toimintaa moni pitää joko moraalittomana tai laittomana - ellei sitten molempia.

Ensimmäinen ja samalla tunnetumpi näistä yritystyypeistä on pikavippiyritykset, jotka käyttävät ihmisten taloudellista ahdinkoa tai lyhytnäköisyyttä häikäilemättömästi hyväkseen. Toiminnan yleisesti moraalittomana pidetystä luonteesta riippumatta ne eivät riko mitään lakeja, vaikka esim.Sampsa Kataja haluaakin kieltää pikavipit kokonaan.

Toinen arveluttavien yritysten joukko on ns. senttihuutokaupat, joissa huuto nostaa tuotteen hintaa vain sentillä, mutta "huutaminen" itsessään maksaa euron verran. Huutaja hyötyy, mikäli saa tuotteen ostettua pienellä huutomäärällä, mutta halvalla loppuhinnalla. Tavallisen käyttäjän on kuitenkin vaikea tietää, onko osa huutajista palvelun omia robotteja. Mikäli niiden toiminta kuitenkin on rehellistä, ne eivät sinänsä sellaisenaan ole välttämättä sen moraalittomampia kuin mikä tahansa uhkapeli. Perusongelma on siinä, että kaiken arkijärjen mukaan ne ovat silti päivänselviä arpajaisia, mikä taas on Suomessa luvanvaraista ja veronalaista toimintaa. Jostakin käsittämättömästä syystä ensimmäinen senttihuutokauppa Fiksuhuuto kuitenkin vapautettiin arpajaisrikossyytöksistä vuosi sitten.

Vaikka Fiksuhuuto voittikin oikeudenkäyntinsä, hauskana ajankohtaisena aiheeseen liittyvänä tapauksena uusi senttihuutokauppa Teknihuuto saattoi ampua itseään kuitenkin pahasti jalkaan markkinoinnissaan. Se erehtyi mainostamaan palveluaan MuroBBS:ssä, joka on useampaan otteeseen kuten mm. Wincapitan tapauksessa tullut mainituksi mediassa crowdsourcing-henkisestä salapoliisityöstään. MuroBBS:ssä näkyvän mainoksen johdosta keskusteluforumin käyttäjä perusti eilen vetoomuksen, jossa vaadittiin Teknihuuto-yhteistyön lopettamista sekä näiden mainosten poistamista. Ei mennyt kuin päivä, kun vetoomus otettiin tosissaan, ja yhteistyö lopetettiin. Lopputuloksena Teknihuuto päätyi murolaisten varmaksi silmätikuksi, mikä ei välttämättä ole kovin hyvä asia esim. mahdollisia tulevia oikeudenkäyntejä ajatellen.

Kävi Teknihuudon jatkossa miten tahansa, senttihuutokaupat ovat nähdäkseni jo nykylainsäädännöllä laittomia, joten on merkillistä miten ne saavat jatkaa toimintaansa. Pikavippiyrityksiä puolestaan pitää koko kansan enemmistö moraalittomina, vaikka ne ovatkin pohjimmiltaan laillisia. Mielestäni molemmat yritystyypit ovat kuitenkin sekä sosiaalisesti että kansantaloudellisesti haitallisia, minkä vuoksi ne tulisi pyrkiä kieltämään.


Klikkaa tästä lukeaksesi koko jutun >>


torstai 4. elokuuta 2011

Kehitysaskeleita 2 - Pikavipit kuriin

Pikavippimainontaa Otaniemessä, 13.7.2011Niin sanotut pikavipit ovat hyvin uusi, vasta muutaman vuoden vanha ilmiö. Siksi on luonnollista, että niiden pelisäännöissä on vielä kehitettävää. Pikavippien tai yleisemmin pikalainojen ottamisessahan ei järkyttävän suurien korkoprosenttien takia ole lähtökohtaisesti mitään järkeä. Voikin esittää kysymyksen, onko pikalainojen tyypillinen käyttäjä sellainen, joka olisi nuorempana "reputtanut" Walter Mischelin klassisessa vaahtokarkkitestissä (ks. video alla). Joka tapauksessa pienlainat perustuvat taloudellisessa ahdingossa olevien tai muuten rahankäyttöään surkeasti hallitsevien hyväksikäyttöön.


Walter Mischelin klassinen vaahtokarkkikoe - tapa tunnistaa potentiaalinen pikavippiin takertuja?

Pikalainayrityksiä on ollut vasta kuutisen vuotta. Tästä huolimatta niiden toimintaan on viime hallituskaudella syystäkin jo jonkin verran puututtu. 1.2.2010 astui voimaan uusi laki (844/2009), jonka myötä markkinoinnissa on ilmoitettava lainojen todelliset vuosikorot, asiakas on tunnistettava aiempaa tarkemmin, ja - mikä ainakin tietyntyyppisiä vippauksia ajatellen ehkä käytännössä merkityksellisintä - kello 23 ja kello 7:n välillä myönnettyjä lainoja ei saa ennen aamuseitsemää nostaa. En sinänsä näe syytä, miksi kello 23:n ja 7:n välillä pitää ylipäätään saada edes haettua tai myönnettyä lainoja, mutta hyödyllinen lisäys tuo on siitä huolimatta.

Käytännössä nykytilanteen voi nähdä kilparallina lainsäädännön ja pienlainayritysten välillä: pienlainayritykset yrittävät kiskoa mahdollisimman suuret tuotot sillä välin, kun lainsäädäntö vielä laahaa perässä. Tästä näkökulmasta onkin tavallaan irvokasta, miten Pikavippi.fi mainostaa itseään alkuperäisenä. Käytännössähän tuon voi tulkita muodossa:
"Me olemme rahastaneet ihmisten ahdingolla pisimpään!"
Edellä mainitut 1.2.2010 voimaan astuneet muutokset ovat mielestäni ilmiselviä parannuksia, jotka edistävät yksilötasolla järkevämpää taloudenpitoa ja talouden pysymistä hallinnassa. Myös nykyinen hallitus on ilmeisesti aikeissa kiristää pikalainalakeja (ks. Taloussanomien juttu). Tämä onkin toivottavaa, sillä pikalainayritystoiminnan kyseenalaisen luonteen vuoksi tietynasteinen kuluttajien holhoaminenkin on tässä asiassa yhteiskunnallisesti hyvinkin järkevää.


Klikkaa tästä lukeaksesi koko jutun >>