sunnuntai 28. heinäkuuta 2019

Sunnuntailisien oletusarvo nykyaikaan

Lonnan takana siintävä Suomenlinna on Suomen kuuluisimpia turistikohteita,
mutta miten on sen ravintoloiden sunnuntaiaukiolojen laita?
(sunnuntai 14.7.2019)
Muutaman päivän takainen Jukka Rahkon mielipidekirjoitus Helsingin Sanomissa ( kts. Monien ulkomaalaisten on vaikea ymmärtää, miksi ravintolat ovat Suomessa kiinni sunnuntai-iltaisin) palautti mieleeni muutaman vuoden takaiset ns. kiky-suunnitelmat, eli Suomen kilpailukyvyn parantamiseksi kaavaillut toimet. Näissä oli suunnitteluvaiheessa mukana myös 100 prosentin sunnuntailisien jonkinasteinen leikkaaminen, mistä kirjoitin blogissani vuonna 2015 ( Kehitysaskeleita 8 -  Sunnuntain ja lauantain ero pienemmäksi), mutta muutoksia ei tuolloin tähän liittyen tainnut syntyä - isoa kuvaa ajatellen valitettavasti.

Huomattavasti sunnuntaityötä tekevät tietysti luultavasti enimmäkseen huokaisivat helpotuksesta, kun sunnuntailisät säilyivät entisellään, mutta tähän liittyen on huomioitava muutama asia:
  • Vaikka lakia muutettaisiin, käytännössä suurimmalla osalla lisät pysyisivät luultavasti ennallaan, sillä työehtosopimuksissa voisi edelleen olla 100%:n lisä.
  • Mikäli sunnuntailisiä leikattaisiin, tämä leikkaus kompensoituisi ajan myötä keskimäärin kunkin alan peruspalkassa - korostetusti sunnuntaityötä tekevät toki olisivat muutoksessa jonkinasteisia häviäjiä, mutta muut samalla alalla työskentelevät luultavasti vastaavasti käytännössä hyötyisivät.
  • Itse asiassa jo nykyinen laki sallii työehtosopimuksen poikkeavan laissa määritetystä sunnuntailisästä myös siten, että se olisi laissa määriteltyä heikompi ( kts.  Työaikalaki ).
Joku voisi kysyä, mitä merkitystä lailla tai siihen tehtävällä muutoksella ylipäätään olisi, jos työehtosopimus kerran voi joka tapauksessa määrittää sunnuntailisän laissa määriteltyä pienemmäksi tai suuremmaksi. Ensinnäkin sillä on merkitystä töissä, joissa ei ole voimassa olevaa yleistä työehtosopimusta tai mikäli työehtosopimuksessa ei ole muuta määritelty. Toisekseen työsopimuksella voi ainoastaan parantaa sunnuntailisien ehtoja, ei heikentää niitä. Lisäksi laki määrittää sen henkisen pohjan, joihin työehtosopimuksissakin käytännössä usein nojataan. Toisin sanoen, vaikka lain muutos ei ehkä vaikuttaisi monella alalla välittömästi mitenkään, ajan myötä muutoksia luultavasti olisi tiedossa.

Ja miksikö olisi hyvä, että sunnuntaityöstä saatava lisäkorvaus olisi pienempi kuin 100 prosenttia? Yksi syy on tuo aiemmassa jutussani mainittu mahdollisuus järjestää töitä joustavammin, mikä voi helposti olla niin työntekijän kuin työnantajankin etu. Tuo Rahkon mielipidekirjoitus taas muistuttaa toisenlaisestakin konkreettisesta hyödystä: sen vaikutuksesta turismiin! 

Kymmenisen vuotta sitten Jorma Ollilan luotsaama maabrändityöryhmä kiteytti Suomen brändin "Finland - it works" (kts. Tehtävä Suomessa ). Mutta toimiiko se hyvin? Edustaako se toimivuutta, että syömään haluava porukka (oli kyse sitten turisteista tai paikallisista) ei pääse syömään, koska ravintolan ei kannata pitää oviaan auki 100 prosentin sunnuntailisien takia, vaikka työntekijä olisi halukas tekemään sunnuntaivuoron jo 50 prosentinkin sunnuntailisällä, jolla ravintolan aukipitäminen yhä kannattaisi? 

Ei sunnuntailisiä ole tarvetta täysin poistaa, mutta eikö laissa määritettäväksi oletusarvoksi riittäisi pienempikin kuin tuplapalkka?


Klikkaa tästä lukeaksesi koko jutun >>


keskiviikko 15. toukokuuta 2019

Ilmainen vinkki Nordealle ja OP:lle

Tein runsas vuosi sitten suhteellisen perustavanlaatuisen vertailun Nordnetin eri pohjoismaiden hinnastojen välillä (kts. Nordnetin hinnasto - Suomalaiset asiakaskunnan paarialuokka? ). Lopputuloksena oli, että suomalaiset joutuvat hieman asiakasprofiilista riippuen mutta kuitenkin lähes poikkeuksetta valitettavasti maksamaan enemmän kuin muiden pohjoismaiden asukkaat. Erityisesti tavallinen piensijoittaja maksaa Suomessa paljon enemmän kuin Ruotsissa. Tässä jutussa ei ole samaa kansainvälistä tai omituisen epäreilulta tuntuvan asetelman ihmettelyn aspektia, sillä vertailen vain hieman Nordean ja OP:n kaupankäyntihinnastoja. Pieni odottamaton, ja kuluttajille kommunikoiduissa hinnastoissa näkymätön yllätys tästä päällisin puolin lähes identtisten hinnastojen vertailusta kuitenkin löytyy.

Nordean (ylempänä) ja OP:n kaupankäyntihinnastot
Yllä on kuvakaappaukset sekä Nordean että OP:n hinnastoista. Kuten näkyy, molemmissa on sama perusasetelma:
  • välityspalkkiokatto 1%, mikä luultavasti useimmille se kiinnostavin kohta
  • 5 välityspalkkiotasoa joilla kullakin pankkien välillä vertailtaessa
    • samat euromääräiset vaatimustasot
    • samat minimipalkkiot ja prosentit Suomessa ja Ruotsissa
Eroja hinnastotaulukossa löytyy lähinnä kahdessa asiassa:
  • Nordean etuna on se, että mikäli käy kohtalaisen paljon kauppaa niin, että pääsee korkeammille tasoille, ulkomaan kauppojen minimihinnat ovat matalammat.
  • OP:n etuna on se, että omistaja-asiakkaana (joita luulisi olevan kutakuinkin kaikkien OP:n kautta osakekauppaa käyvien) ei tarvitse tehdä yksi kauppa vuosineljänneksen aikana päästäkseen tasolle 3.
Luulisin, että varsinkin tyypilliselle piensijoittajalle jälkimmäisellä on enemmän merkitystä, mikä saa OP:n hinnaston näyttämään paremmalta. Toisaalta säilytyspalkkioiden osalta Nordea vaikuttaisi olevan lähtökohtaisesti hieman edullisempi, mutta niihin ei pitäisi vuodessa kovin montaa euroa mennä OP:llakaan.

Vaan sittenpä tullaan yhteen seikkaan, jota OP:n hinnastoissa ei näytetä kerrottavan lainkaan, ja jonka Nordea näyttäisi kommunikoivan omassa hinnastossaan VÄÄRIN, ja vieläpä itselleen epäedullisella tavalla! Nordean sivuilla lukee seuraavasti:
"Ei-euromääräisten osakkeiden valuuttakaupan palkkio on 0,3 %."
Selvittelin asiaa myös OP:lta, ja kun asia lopulta ohjautui asiasta tietävälle ihmiselle, vastaus kuului, että hekin perivät 0,3%:n palkkion valuutanvaihdosta. Tässä on vain se erikoinen juttu, että Nordean kaupankäyntityökalussa myynti- ja ostotoimeksiantojen välisten valuutanvaihtohintojen väli eli ns. spreadi vaikuttaisi olevan vain tasan tarkkaan tuon 0,3%:n verran. Ellei Nordean kaupankäyntityökalu valehtele, tuo tarkoittaa siis sitä, että Nordea oikeasti perisikin vain 0,15%:n palkkiota valuutanvaihdosta! Nordea siis vaikuttaisi ilmoittavan hinnastossaan kaksinkertaisen hinnan valuutanvaihdolle, kuin mitä he todellisuudessa perivät! OP:lta varmistelin, olisiko heillä asia samalla tavalla, mutta ilmeisesti heillä valuutanvaihdosta oikeasti peritään 0,3% palkkiota.

Nordealle ja OP:lle luultavasti kelpaavat uudet asiakkaat? No, Nordealle voi tässä yhteydessä todeta, että yksi oivallinen keino siinä olisi se, että hintojen ei ilmoitettaisi olevan korkeampia kuin ne todellisuudessa ovatkaan! OP:lle taas voisi antaa vinkkinä, että tällainenkin asia on hyvä mainita hinnastoissa. Siinä säästyy aikaa ja rahaa, kun ei tarvitse asiakaspalvelun resursseja tuhlata tällaiseen turhanpäiten. Ja OP:lle myös sellainen vinkki ja toive, että jos Nordea perii vain puolet OP:n perimästä valuutanvaihtopalkkiosta, olisi asiakkaan kannalta mukava, jos hinnasto muuttuisi myös tältä osin Nordeaa vastaavaksi.

Tämän jutun kirjoittaja on vaihtanut päivittäisasiointinsa noin vuosi sitten Nordeasta OP:hen, mutta omistaa yhä Nordean osakkeita.


Klikkaa tästä lukeaksesi koko jutun >>


lauantai 13. huhtikuuta 2019

Populismia ja "populismia"

Populismille alttiita lintuja
(Budapest, heinäkuu 2013)
Tänä viikonloppuna suomalaiset äänestävät taas eduskuntavaaleissa. Gallup-tuloksissa yksi huomattava asia on Perussuomalaisten kannatuksen nousu, mille tuoreimmassa Kauppalehdessä pohdittiin syitä. Samalla jutussa viitattiin myös "populististen liikkeiden" nousuun. Ehkäpä populismi on lisääntynytkin, mutta itse näkisin, että vielä enemmän on lisääntynyt siitä puhuminen - ja monesti kyseenalaisin perustein.

En tiedä, onko kyse vain omasta pienestä mediakuplastani, mutta välillä on tuntunut siltä, että suomalaisesta ja eurooppalaisesta politiikasta puhuttaessa koko populismi-termi olisi lähestulkoon varattu maahanmuuttokriittisille puolueille. Se tuntuu oudolta, ja saa näkemään tilanteen kutakuinkin näin: 
  • Kun Kokoomuksen edustaja veronalennuksia ihan vain koska työnteon tulee olla kannattavaa, sitä ei juuri koskaan kutsuta populistiseksi kommentiksi.
  • Kun Vasemmistoliiton edustaja vaatii parempaa sosiaaliturvaa, jotta tavallinen ihminen pärjäisi, sitäkään harvemmin kutsutaan populismiksi.
  • Mutta kun Perussuomalaisten edustaja vaatii tiukempaa maahanmuuttopolitiikkaa, se onkin sitten merkki siitä, että koko puolue on populistinen.

Mikä tässä erottaa Perussuomalaiset muista puolueista - varsinkaan nyt Timo Soinin jälkeisessä kokoonpanossaan? Jos joku esittää omat todelliset näkemyksensä ja tavoitteensa ilman tarkoituksellisen harhaanjohtavia yksinkertaistuksia ja mahdollisimman rehellisesti sellaisina kuin ne ovat, onko sitä mitään syytä leimata populismiksi? Ja jos ei ole, onko jokin syy olettaa, että Perussuomalaiset tai kaikki muissa Euroopan maissa vaikuttavat "populistiset liikkeet" toimisivat useammin tästä poiketen kuin perinteisempien valtapuolueiden edustajat? Vai onko populismiin viittaamisesta tullut vain yksi tapa sanoa, että "he ovat väärässä ajatellessaan noin"? Eikö tuollainen "me-he"-erottelu ole juuri sellainen asia, millä populismi-leimaa välillä perustellaan? Eikö tässä olla jo aika lähellä sitä, että populisteiksi leimaajat olisivatkin itse asiassa itse käyttämänsä määritelmän nojalla itse populisteja?

En väitä, etteikö politiikassa esiintyisi populistista retoriikkaa. Enkä väitä, etteikö se voisi joillakin poliitikoilla tai jopa puolueilla mahdollisesti tavallisempaa kuin toisilla. Tuntuisi kuitenkin järkevämmältä kohdistaa populismin leimakirves heikkoon, vääristelevällä tavalla yksinkertaistavaan tai perusteettoman tarkoitushakuiseen ja älyllisesti epärehelliseen argumentaatioon sen sijaan että määriteltäisiin kokonaisia poliittisia liikkeitä tai edes yksittäisiä poliitikkoja leimallisesti populistisiksi.

Meillä poliittinen kenttä ei onneksi tunnu olevan yhtä pahasti jumissa kuin mitä se on vaikuttanut Ruotsin puolella viime vuosina olleen perinteisempien puolueiden kieltäytyessä yhteistyöstä Ruotsidemokraattien kanssa. Olisi hyvä pitää Suomessa tilanne siltä osin terveempänä myös jatkossa. Perusteettomalla tavalla yleistävä leimakirveiden heiluttelu ei edistä rakentavaa keskustelua, eikä siten myöskään paranna poliittisen toimintaympäristön toimivuutta.


Klikkaa tästä lukeaksesi koko jutun >>


perjantai 28. joulukuuta 2018

Lisää Hitas-konkretiaa: kerrostaloasunnon myyntihintaan yli 250 000 euroa yön yli!

Alihintaisista Hitas-yhtiöistä tunnettu Katajanokka ilmasta
(23.7.2009)
Kirjoitin lokakuussa erikoisesta hitas-tapauksesta, jossa asunto meni ostajalle haitallisesta noin 100 000 euron hinnoitteluvirheestä huolimatta kaupaksi (kts. Hitas-asuntojen alihintaisuus konkretisoitui Jätkäsaaressa). No, nyt on uutisoitu tapauksesta, jossa satojen tuhansien hintamuutos monista asunnoista saatavassa hinnassa toteutui käytännössä yön yli (kts. Lottovoitto Helsingin keskustassa). Periaatteessa jutussa ei ole järjestelmää tunteville mitään erityisen yllättävää, sillä Katajanokkakin on vuosikaudet ollut malliesimerkki alihintaisesta hitas-asuntoalueesta, ja Kampissa hinnat ovat muuten vielä korkeammat. Käytännössä hintaerot säänneltyjen ja markkinaehtoisten hintojen välillä ovat vain niin valtavia, että kyllä se pistää hiljaiseksi: mietipä, että saisit tänään 90 neliön asunnosta vain 336 000 euroa vaikka ostajaehdokkaita olisi jonoksi asti, mutta odottamalla seuraavaan viikkoon, välittäjä suosittelisikin pyytämään siitä 620 000 euroa? Hintaeroa tuossa on melkein 300 000 euroa! Siinäpä sulateltavaa!

Ylläolevat luvut perustuvat HS:n artikkelissa oleviin tietoihin. Taustallahan hintaerossa on se, että säännelty hitas-maksimihinta on yhtiön asunnoissa keskimäärin 3736 euroa, mikä 90 neliön asunnossa tarkottaisi noin 336 000:n euron hintaa, kun taas yhtiöstä nyt sääntelyn jälkeen kaupan olleista asunnoista on pyydetty 6522-7098 euroa neliöltä, mikä tarkoittaisi 90 neliön asunnolle 587 000 - 639 000 euron hintaa. Tietysti nuo ovat vain pyyntihintoja, mutta päätellen siitä, että pari asunnoista meni nopeasti kaupaksi, tolkuttoman paljon hinnoista tuskin on tingitty. Voidaan siis arvioida, että tuollaisesta 90 neliön asunnosta saa noin 250 000 euroa enemmän säätelyn purun jälkeen, ja jos yhtiössä on isompia asuntoja, hintaero on niissä luonnollisesti isompi.

No, mitä tuo sitten tarkoittaa yksittäisten asunnon omistajien kannalta? Ovatko he saaneet lyhyen aikavälin sijoituksella valtavan voiton? Tuskinpa vain, mutta ei se tarkoita, etteikö ongelmaa olisi. Syy sille, ettei kukaan ole luultavasti päätynyt yhtiön osakkaaksi ihan viime vuosien aikana on tietysti se, että eihän asuntoa ole mitään järkeä myydä, jos siitä saa muutaman vuoden päästä melkein kaksinkertaisen hinnan! Joku kirjoitti HS:n jutun kommenttipalstalla, että viimeisin tilastoissa näkyvä kauppa yhtiössä on vuodelta 2001, enkä ihmettelisi, jos tuo pitäisi paikkaansa.

Yhtiössä on siis luultavasti paljon osakkaita, jotka ovat pitkään olleet käytännössä jumissa asunnon omistajuutensa kanssa, kun asuntoa ei ole voinut myydä millään muotoa järkevään hintaan. Kirjoitin tästä hitas-asuntojen "yhden asunnon loukusta" itse asiassa jo vajaat 7 vuotta sitten (kts. Järjestelmän kierteet 8 - Yhden asunnon loukku). Samanaikaisesti kun yhdet eivät ole voineet myydä asuntoaan järkevään hintaan, moni alueesta kiinnostunut ei ole voinut ennen sääntelyn purkua ostaa yhtiöstä asuntoa, vaikka olisi ollut valmis maksamaan satoja tuhansia (!!!) yli säänneltyjen maksimihintojen. Sääntely on siten ollut haitaksi sekä potentiaalisille ostajille että myyjille.


Klikkaa tästä lukeaksesi koko jutun >>


tiistai 11. joulukuuta 2018

Kehitysaskeleita 11 - Verotus reaaliaikaisemmaksi ja lähemmäs Ruotsin mallia

Veronpalautukset joulun kaupalliselle alttarille?
(Stockmannin jouluikkuna 6.12.2018)
Tänään valtaosa suomalaisista saa veronpalautuksia vuoden 2017 verotuksesta. Palautuksia saa yhteensä lähes 3,6 miljoonaa suomalaista ja yhteensä 2,9 miljardin euron edestä. Se on veronmaksajaa kohdenkin laskettuna tuntuva summa, mikä vaikuttaa monilla myös kulutukseen.  Sillä on myös merkitystä, että se tulee vasta joulukuussa. Minua onkin toisinaan ihmetyttänyt, miksi palautukset ja toisaalta myös mätkyt tulevat vielä nykyäänkin tällä tavoin vasta melkein vuosi verovuoden päättymisen jälkeen. No, vuonna 2019 tämä tulee verotusjärjestelmämuutosten ansiosta muuttumaan, mutta taidamme siitä huolimatta jäädä vielä verotuksen reaaliaikaisuudessa Ruotsista jälkeen.

Mikä sitten muuttuu? Taustalla on 1.1.2019 käyttöön otettava tulorekisteri. Sen myötä ansaituista palkoista on aina ajantasainen tieto, minkä ansiosta ennakonpidätykset pystytään toimittamaan täsmällisemmin, eikä esimerkiksi sivutuloverokortille ole enää tarvetta. Uudistusten myötä veronpalautukset pystytään maksamaan verottajan mukaan valtaosalle jo elokuussa, ja muuten ilmeisesti veroilmoitukseen ilmoitettujen lisätietojen määrästä riippuen pitkin syksyä. Tähän asti jotkut ovat tarkoituksella säätäneet verokorttinsa ennakonpidätysprosentteja todellista veroprosenttia tiukemmalle saadakseen ikään kuin pakkosäästettyä, kun taas jotkut ovat tarkoituksella ottaneet mätkyjä saadakseen ikään kuin edullista lainaa valtiolta. Motivaatio kummankaan kaltaiselle säätämiselle vähenee, kun niin palautukset kuin mätkytkin tulevat maksuun jo aiemmin syksyllä.

Tätä en ole Suomen mediassa huomannut mainittavan, mutta edistysaskeleista huolimatta olemme tosiaan kuitenkin yhä Ruotsia jäljessä. Ruotsissa, mikäli veroilmoitukseen ei tee muutoksia, veronpalautukset saa jo huhtikuussa (kts. Skatteverket ) : siis käytännössä siinä missä Suomessa on vielä tänä vuonna joutunut odottamaan palautuksia yli 11 kuukautta, Ruotsissa siihen ei ole mennyt kuin hieman yli 3 kuukautta! Ruotsin kotitalousvähennysjärjestelmän (Rot och Rut) kohdalla verojärjestelmä on tavallaan vieläkin tehokkaampi: työtä tarjoava yritys hoitaa vähennykset työn teettäjän puolesta, joten Suomesta poiketen Ruotsissa työn teettäjän ei missään vaiheessa tarvitse edes luopua niistä euroista, jotka hän joka tapauksessa saisi veroilmoituksessa tehtävän ilmoituksen myötä myöhemmin takaisin. Se on aika käytännöllistä, ja lisää varmasti entisestään mainion kotitalousvähennyksen houkuttelevuutta!

Kehitysaskeleista huolimatta Suomessa riittää siis yhä työnsarkaa verotuskäytäntöjen virtaviivaistamisessa.


Klikkaa tästä lukeaksesi koko jutun >>


lauantai 1. joulukuuta 2018

Perustulokokeilu on päättymässä - jäitä hattuun tulosten tulkintaan

Kaksi vuotta kestävä perustulokokeilu päättyy tämän kuukauden lopussa. Kirjoitin aiheesta kaksi vuotta sitten, miten kokeilun puutteita arvioitaessa on huomioitu lähinnä vain se, että tukea ei peritä verotuksen kautta takaisin tulojen kasvaessa, mutta ei lainkaan sen merkitystä, että kokeilun vaikutuspiirissä olevat (ei vain tuensaajat, vaan mahdollisesti myös esim. tuensaajia työllistävät) tietävät kyseessä olevan kokeilun. Tätä näkökulmaa en ole vieläkään nähnyt muissa asiaa käsittelevissä kirjoituksissa, vaikka tuoreiden lehtijuttujen yksittäistapauksien kuvauksissa voikin käytännössä olla havaittavissa tilanteen poikkeuksellisuuden vaikutusta asianomaisiin.

Esimerkiksi Helsingin Sanomien marraskuisessa jutussa (kts. ”Suurin merkitys on psykologinen” – Näin 560 euron kuukausittainen perustulo mullisti Mari Saarenpään elämän) molemmat tapausesimerkit puhuvat  suuresta psykologisesta merkityksestä. Toinen kirjoitukseen haastatelluista tuensaajista myös "alkoi miettiä, miten hän voisi antaa saamaansa hyvää myös takaisin", ja toimiikin sitten osa-aikaisen työn lisäksi vapaaehtoisena maahanmuuttajanuorten tukihenkilönä. On hyvinkin luultavaa, että nuo psykologiset vaikuttimet, mahdollinen näyttämisenkin tarve, tai halu antaa hyvää takaisin olisivat huomattavasti pienempiä, mikäli perustulo koskisi kaikkia ja olisi ollut jo pidemmän aikaa käytännöksi vakiintunut malli.

Toki positiivissävytteisten juttujen ohella näyttää olevan myös toisen pään tapauksia, joissa edes tukea saava ei välttämättä ole sisäistänyt saamansa perustulon ideaa ( kts. Arto, 35, joutui väkisin mukaan perustulo­kokeiluun: ”Älyttömän huonot tunnelmat”). Voiko siis olla, että kokeilun yleispätevyyttä häiritsee myös se, ettei aina ymmärretä mitä perustulo omalla kohdalla käytännössä tarkoittaa? 

Tehtäköön nyt ainakin selväksi, että mikäli perustulokokeiluun päässyt on sattunut työllistymään heti kokeilun alussa niin hyvin, että myös muut tuet ovat jääneet tarpeettomiksi, hän saa yhteiskunnalta kahden vuoden aikana 13 440 euroa ylimääräistä verottomana käteen. Se on aika iso summa. Vaikka satunnaisotannalla valittuun 2000 ihmisen joukkoon päässeistä ihmisistä ei ihan välttämättä kukaan saa tuon summan suuruista hyötyä koko suuruudessaan, suurimmalle osalle tuosta on luultavasti selvää hyötyä varsinkin työllistyessä tai yrittäjäksi päätyessä. Tuon aseman poikkeuksellisuus on jo sellaisenaan luultavasti varsin merkityksellinen psykologinen vaikutin, minkä lisäksi se voi vedota myös julkisuutta kaipaavaan työnantajaan.

Vaikka on todella poikkeuksellista, että yhteiskunta antaa satunnaisotannalla yksittäisille ihmisille hyötyä, toisin kuin "hitas-arpajaiset" tällaiset "perustuloarpajaiset" voivat olla täysin perusteltuja. Ne eivät sisällä hitas-arpajaisten kaltaisia typeriä insentiivejä, koska niihin osallistuminen on automaattista, ja toisin kuin hitas, tämä tuki kohdistuu ihmisiin, jotka ovat ainakin oletettavasti keskimääräistä heikommassa taloudellisessa asemassa. Ja mikä ehkä olennaisinta, tällaisesta tutkimuksesta voi ainakin oikein järjestettynä oppia jotain hyödyllistä siitä, miten sosiaaliturvajärjestelmää olisi syytä kehittää. Se, jos mikä, on tärkeää, sillä hyvin toimiva sosiaaliturvajärjestelmä on kuitenkin yksi yhteiskuntamme tärkeimpiä kulmakiviä.

Kohta kokeilu loppuu ja uutisoinnissa siirryttäneen edellä mainittujen kaltaisista yksilötapauksista enemmän tilastojen tarkkailun suuntaan. Tulee olemaan mielenkiintoista nähdä, mitä sen tuloksista havaitaan, miten monilla tavoilla niitä yritetään tulkita ja toisaalta miten poliitikot ehkä poimivat niistä omalle agendalleen sopivia yksityiskohtia. Toivottavasti arvioinneissa kuitenkin muistetaan puhtaiden lukujen lisäksi ottaa huomioon myös se, että kyse tosiaan oli vain lyhytaikaisesta koeasetelmasta, joka tapahtui vain osana muuten vanhoilla säännöillä toimivaa yhteiskuntaa.


Klikkaa tästä lukeaksesi koko jutun >>


perjantai 19. lokakuuta 2018

Hitas-asuntojen alihintaisuus konkretisoitui Jätkäsaaressa

Jätkäsaari rakenteilla 2014
(Suomen Ilmakuva Oy)
Olen blogissani moneen otteeseen kirjoittanut Helsingin hitas-järjestelmän ongelmallisuudesta. Viimeisimmästä aiheeseen keskittyvästä kirjoituksestani (kts. kaupunki haluaa lisää ongelmallisimpia hitaksia) on kuitenkin jo paria viikkoa vajaa viisi vuotta, sillä mitään uutta kirjoitettavaa ei varsinaisesti ole tässä välissä tullut vastaan - ei ennen kuin nyt. Nyt on nimittäin ilmennyt tapaus, joka voi tavallaan tehdä joidenkin hitas-asuntojen alihintaisuuden ja siten rahanarvoisen arpajaislahjan aivan uudella, euroissa mitattavalla tavalla konkreettisesti esiin. 

Helsingin Sanomat uutisoi runsas viikko sitten, kuinka Jätkäsaaressa yksi asunto myytiin virheellisesti huomattavasti yhtiön muita asuntoja kalliimmalla hinnalla (kts. Rakennuttaja myi hitas-asunnon kymmenien tuhansien eurojen ylihintaan Helsingin Jätkäsaaressa). Kyseisen asunnon alapuolella olevan asunnon hinta oli 519 830 € ja yläpuolella olevan 549 567 €, joten välissä olevan identtisen asunnon luulisi luonnollisestikin asettuvan suunnilleen tuohon puoleen väliin, eli noin 535 000 euroon. Kyseinen asunto kuitenkin myytiin hintaan 609 900 €, mikä tarkoittaa noin 75 000 € ylimääräistä.

Tuo 75 000 € ylimääräistä myyntihinnassa ei ilmeisesti ole kuitenkaan millään muotoa ainoa asuntoa muita asuntoja kalliimmaksi tekevä tekijä, sillä asuntoon kuuluu myös suurempi määrä osakkeita, jotka ainakin HS:n jutun perusteella toimivat vastikkeiden perusteena. Tuo 75 000 € tarkoittaa alunperin tarkoitettuun hintaan nähden noin 14% lisää, ja kyseisen yhtiön hintataulukon (kts. alla) perusteella sama 14%:n lisä pätee myös osakkeiden lukumäärään. Mielenkiintoisena lisähuomiona asunnon neliömäärä on taulukon perusteella tosin 0,5 neliömetriä suurempi, mutta esitteessä näkyvä pohja on ko. asunnoille sama, joten asunnot lienevät joka tapauksessa käytännössä identtisiä. Joka tapauksessa jos HS:n väite osakemäärän vaikutuksesta vastikekuluihin pitää paikkaansa, kalliimman asunnon osakkaat maksaisivat yhtiössä siis myös 14%:a enemmän tulevista kuukausittaisista kuluista.

Helsingin Satamajätkä -yhtiön asuntojen hintoja

Mitä tuo 14% lisää kuukausittaisina kuluina sitten tarkottaisi käytännössä? Yhtiön esitteessä arvioidaan hoitovastikkeen muodostuvan noin 5,5 euroon neliöltä, mikä tarkoittaisi alkuun noin 90 euron kuukausittaista lisäkulua niin kauan, kun yhtiön ei tarvitse kerätä rahoitusvastiketta esim. peruskorjauksia varten. Jossain vaiheessa tulee joka tapauksessa niitä peruskorjauksiakin, joten pidemmällä tähtäimellä puhutaan käytännössä keskimäärin yli 100 euron kuukausittaisesta lisäkulusta, joka tietysti myös kasvaa inflaation mukana.

Tämän verran korkeammat kustannukset laskevat asunnon arvoa käytännössä noin 5-8 %, joten kun tähän yhdistää 75 000 euron ylihinnan suhteessa muihin yhtiön asuntoihin, asunto on käytännössä naapurin vastaaviin verrattuna 100 000 - 120 000 € kalliimpi. 

No, mitä sitten, että asunnon listahinta on selvästi korkeampi kuin muiden? No sitä, että se kävi tästä huolimatta kaupaksi, vaikka ostajat tiesivät kalliimmasta hinnasta. Toki kyse on vain yksittäistapauksesta, mutta jos asunto kävi kaupaksi kokonaisuutta ajatellen efektiivisesti yli 100 000 euroa (!!) kalliimmalla, tarkoittaa se sitä, että mikäli kalliimmalla ostaneetkin tekivät tai ovat tekemässä kohtuulliset kaupat, muut yhtiöstä samankokoisen asunnon ostaneet ovat käytännössä saaneet todella mittavan vastaavasti vähintään 100 000 euron luokkaa olevan lahjan yhteiskunnalta muiden omistusasujien kustannuksella. 

Olen aiemminkin kirjoituksissani arvioinut hitas-edun olevan uusissa asunnoissa parhaimmillaan  tai pahimmillaan yli 100 000 euron luokkaa, mutta tämä on ensimmäinen kerta, kun se tulee näin konkreettisella tavalla ilmi.


Klikkaa tästä lukeaksesi koko jutun >>


perjantai 31. elokuuta 2018

Sijoitussäästötili tulee, mutta entä ansiotulosäästötili?

Hallitus on nyt aikeissa lanseerata monien sijoittajien pitkään odottaman sijoitussäästötilin, jonka sisällä saa käydä vapaasti kauppaa osakkeilla sekä nostaa osinkoja ilman veroseuraamuksia aina siihen asti, että tililtä nostaa rahoja johonkin muuhun käyttöön. Monelle sijoittajalle esitys näyttää olevan pettymys, mutta toisaalta on moni myös ottanut sen ilolla vastaan. 

Luulen, että sijoitussäästötilille kyllä riittää ottajia.
(Buddha Eden, Portugali 2015)
Pettymisten syynä näkyy ennen kaikkea olevan sijoitussäästötilin 50 000 euron raja, mutta ainakin osa pettymyksistä on johtunut siitä harhakäsityksestä, että kyse olisi koko tilin ja siihen liittyvien sijoitusten maksimiarvosta, vaikka todellisuudessa kyse tulisi tämänhetkisten suunnitelmien mukaan olemaan vain sisään laitettavan sijoituksen rajoittamisesta: tuo 50 000 euroa siis voisi vuosien myötä kasvaa vaikka miljoonaankin. Vaikka joitakin epäselvyyksiä on yhä, on selvää, että tämä tulee hyödyttämään hyvin monia sijoittajia.

Itse sijoitussäästötilin yksityiskohtien ohella mielenkiintoista on myös se, miten sijoitustilin perusperiaatteeseen sijoituspiireissä suhtaudutaan. Olen pannut merkille, miten sijoitussäästötili (ja mielellään vielä euromääräisesti rajoittamaton sellainen) tuntuisi sijoittajien keskuudessa olevan ainoa järkevä tapa järjestää sijoittamisen verotus. Eipä sillä, kyllähän sijoitussäästötilille on useampiakin järkiperusteluja, mihin palaan tässä jutussa vielä myöhemmin, mutta monien kommenteista tulee helposti vaikutelma, että osakesäästötiliä janotaan yksinkertaisesti sen takia, että se hyödyttäisi henkilökohtaisella tasolla, ja että ennen kaikkea tästä syystä esitetyn tilin puutteet ärsyttävät, sillä verojen maksaminen nyt vaan ei ole niin miellyttävää puuhaa,

Mielenkiintoista on se, että vaikka saatetaan sanoa, että ei sijoituksista saatavia tuottoja ole järkeä verottaa ennen kuin ne rahat ottaa sieltä omaan käyttöön, kukaan ei juuri koskaan tunnu vetävän tästä analogiaa ansiotyöhön. Jos sijoittamisessa syntynyt arvonlisä ei joudu verolle tuottojen syntyessä, miksi ansiotulot joutuvat? Entä jos en haluakaan käyttää ansiotyöstä ansaittuja rahoja heti? Jos pääomatulot kuuluu saada kerättyä niin, että ne voi jättää nousemaan korkoa korolle ilman välissä tapahtuvia veroseuraamuksia, mikä on se perustavanlaatuinen syy, ettei ansiotuloille tulisi sallia samaa? Entä jos palkkatulot voisikin suoraan ohjata vaikka tuolle sijoitussäästötilille, jolloin verotusseuraamukset jäisivät myöhemmäksi? Kyllä tuo aika hyvin varmasti monelle palkansaajalle kelpaisi.

No, tehtäköön selväksi, että en oikeasti kannata mahdollisuutta siirtää ansiotulojen verotusta myöhemmäksi. Tottahan toki ansiotulon ja varsinkin luovutusvoittojen muodossa tulevien pääomatulojen välillä on myös vähintäänkin yksi keskeinen ero: ansiotulot varsinkin säännöllisellä kuukausipalkkalaisella tulee tasaisena virtana, kun taas arvopaperien luovutusajankohdan voi itse päättää. Tämä taas tarkoittaa sitä, että mikäli luovutuksesta tulisi tuntuvia veroseuraamuksia voittojen vuoksi, syntyy insentiivi pitää osakkeista kiinni, vaikka ilman veroseuraamuksia muualta voisi löytyä parempia sijoituskohteita. Tämä on nykyisessä järjestelmässä ongelma, jonka sijoitussäästötili (tuon 50 000 euron sijoitusrajoituksen puitteissa) poistaa.

Toisaalta jos oikeudenmukaisuutta ajatellaan, ei mielestäni ole mitenkään selvää, että esimerkiksi sijoitusvarallisuuden 10-kertaistumisen tulisi olla verotonta vain siksi, että sitä ei ole realisoitu euroiksi tai vieläpä euroista hyötykäyttöön. Muotoilin kuusi vuotta sitten ajatusta arvonnousuverosta, (kts. Arvonnousuverosta korvaaja varainsiirtoverolle), joka voisi olla sovellettavissa pörssiosakkeisiin. Malli voisi sisältää jonkin verran käytännön ongelmakohtia omistusten markkina-arvojen määrityksessä, mutta toisaalta myös sijoitussäästötililtä nostettujen tuottojen verotuksessa saatettaisiin nostettujen rahojen tuotto-osuuksien laskemiseen tarvita jonkinlaista yksiselitteistä tapaa markkina-arvon määrittämiseen.

Haitallisten myymisen välttämiseen ohjaavien kannustimien vähenemisen lisäksi on kuitenkin myös toinen sijoitussäästötiliä puoltava tekijä. Rahastoissa ja toisaalta myös sijoitettaessa suuria pääomia erilaisten vakuutuskuorien tai kapitalisaatiosopimusten kautta verotus toimii käytännössä niin, että verot maksetaan vasta, kun varoja nostetaan, joten sijoitussäästötilin avulla suorat osakesijoitukset tulisivat samalle linjalle. Olettaen, että arvonnousua ei jatkossakaan veroteta ennen realisoimista, tämä on myös ihan pätevä syy sijoitussäästötilijärjestelmälle, sillä näin poistuu syy välttää suoraa osakesijoittamista, mitä voi kuitenkin pitää monella tapaa stimuloivampana ja älyllisestikin kehittävämpänä kuin pelkkää indeksiin tai rahastoihin sijoittamista.

Vaikka juttuni otsikko onkin melko provokatiivinen ja haluankin kyseenalaistaa joitakin sijoittajien etua ajavia perusajatuksia, suhtaudun sijoitussäästötiliesitykseen varovaisen positiivisesti. On hyvä, että luovutuksen välttelyyn liittyvät insentiivit vähenevät ja että erot rahastosijoittamiseen kutistuvat. Pidän myös periaatteen tasolla siitä, että siinä missä Ruotsin vastaavassa sijoitustilijärjestelmässä ei veroteta tuottoja vaan pienellä prosentilla sijoitustilin pääomaa, Suomessa tililtä nostettaessa verotettaisiin nimenomaan tuottoja.

Luultavasti hankintameno-olettama ja vielä toistaiseksi voimassaoleva osinkojen hieman lievempi verotus jäävät luultavasti vain sijoitussäästötilin ulkopuolella hyödynnettäväksi, mutta muuten tilistä on varmasti monille hyötyä. Joitakin kysymyksiä kuitenkin herää:
  • Voiko sijoitustilin siirtää veloituksetta palveluntarjoajalta toiselle?
  • Uusi vaihtoehto epäilemättä aiheuttaa kustannuksia myös välittäjille järjestelmämuutoksien myötä, mutta tuleeko se samalla tarkoittamaan uusia keinoja rahastaa asiakkailta rahaa ja siten samalla syödä sijoitustilistä muuten syntyvää etua?
  • Kun ilmeisesti varoja pois nostettaessa on tarkoitus verottaa vain tuoton osuus nostetusta summasta, miten määritetään tilin tuotto? Lasketaanko se vanhojen luovutusvoitto- ja luovutustappiosääntöjen mukaisesti siihen astisista tilillä tehdyistä luovutuksista? Vai kaivetaanko tilin ja siihen liittyvien omistusten markkina-arvo? Jos jälkimmäistä, katsotaanko se päivän päätöskursseista?
  • Kuinkahan todennäköistä on, että sijoitetun pääoman raja tulisi jossain vaiheessa nousemaan? 
  • Miten sijoitustilin tappioihin tullaan suhtautumaan? Jos sijoitustililtä ottaa rahat pois, kun sijoitukset ovat tappiolla, syntyykö verovähennyskelpoinen tappio? Alkupääoman heti alkuvaiheessa tapahtuva kutistuminen veisi myös kummasti pohjaa korkoa korolle -efektiltä. Entä jos pahimmassa tapauksessa koko maksimipääoma tulisi menetettyä? Menettäisikö silloin käytännössä pysyvästi oikeuden käyttää sijoitussäästötiliä, jos kerran sijoitettavan pääoman määrä on rajoitettu? 
Ottaen huomioon erityisesti tuon viimeisen kohdan herää kysymys: olisiko raa'an yksittäisen raja-arvon sijasta vuosittainen, esimerkiksi 10 000 euron talletusraja toimivampi? Näin koko sijoitussäästötili ei menisi pilalle huonon alun vuoksi, vuosien saatossa sinne voisi tallettaa enemmänkin kuin tuon 50 000 euroa, ja talletusrajaa olisi myös helpompi jälkikäteen säätää.
Jos sijoitussäästötili nyt tosiaan toteutuu, tulee olemaan mielenkiintoista nähdä, miten nämä yksityiskohdat muotoutuvat.


Klikkaa tästä lukeaksesi koko jutun >>


keskiviikko 29. elokuuta 2018

Seitsemän keinoa pikavippien aiheuttamien ylivelkaantumisten vähentämiseksi

Kirjoitin 7 vuotta sitten siitä, kuinka on hyvä asia, että pikavippiyritysten toiminnalle asetetaan lisää sääntöjä (kts. Kehitysaskeleita 2 - Pikavipit kuriin). Tuohon aiempaan kirjoitukseen verrattuna pikavipeillä on nyt ilmiönä Suomessa suurin piirtein tuplaten ikää, mutta kysyntää riittää mitä ilmeisimmin edelleen paljon, enkä tainnut tuolloin 7 vuotta sitten arvata, miten isoksi bisnekseksi pikavipit kasvaisivatkaan. Esimerkiksi GF Moneyn perustaja asuu leveästi (kts. Unelmakämppä Bulevardilla), ja Ferratumin pääomistaja Jorma Jokela on tehnyt pikavippibisneksellään satojen miljoonien omaisuuden! 

Alan sääntelyä on tuon aiemman juttunikin jälkeen jonkin verran lisätty, mutta tuoreiden lehtijuttujen perusteella eipä ole taidettu lisätä tarpeeksi tai riittävän tehokkailla tavoilla. Riittävän harkitsemattomasti toimivat ylivelkaantuvat mahdollisesti vuosikymmeniksi, ja pikavippifirman "setä käärii fyffet". Vaikea on keksiä mitään muuta bisnestä, joka olisi näin selkeästi Robin Hood -toiminnan vastakohta, tulonsiirtoa vähävaraisilta varakkaille tai jopa upporikkaille. Tuntuisi myös hyvin ilmeiseltä, että tällaisen bisneksen nettovaikutus yhteiskunnan hyvinvoinnille on vahvasti negatiivinen.

Pikavippien aiheuttamaa ylivelkaantumisia on nyt nähty Suomessa jo noin 15 vuoden ajan. Eikö lainsäätäjät onnistuisi kehittämään jo tosissaan uusia keinoja pahimpien haittojen ehkäisemiseksi? Listaan tässä nyt pikavippiyritysten suitsimiseksi 7 keinoa, joista ensimmäisiä on jo ainakin jollain tasolla toteutettu ja keskimmäisiä ehdotettu, mutta viimeistä en muista kenenkään aiemmin tuoneen edes esille.


1. Riittävä perusinformaatio

Yksi jo edellisen kirjoituksen aikaan toteutuneista muutoksista oli, että markkinoinnissa on ilmoitettava todelliset vuosikorot.


2. Viiveet herätevippien vähentämiseksi

Vuodesta 2010 lähtien
Jos kulutusluottoa haetaan ja se myönnetään kello 23:n ja 7:n välisenä aikana, kulutusluottosopimuksen nojalla myönnettävät varat saa suorittaa kuluttajalle vasta kello 7:n jälkeen. 
Tuota ennen saattoi siis vaikka tilata vipillä lisää budjettia baari-iltaa varten.


3. Korkorajoitukset

Tuon taannoisen blogikirjoitukseni jälkeen viitisen vuotta sitten tuli voimaan laki, joka kielsi yli 50 prosentin todellisen vuosikoron alle 2000 euron luotoissa. Tällä tiellä luulisi tiukennettavaa edelleen olevan, joskin on varottava, ettei se johda vain aiempaa suurempiin, pitkäaikaisempiin, mutta silti edelleen korkeakorkoisiin lainoihin.


4. Markkinointirajoitukset 

Markkinointia ei kai toistaiseksi ole juuri rajoitettu, mutta Helsingin Sanomien mukaan Hollannissa pikavippien markkinointi on kielletty kokonaan. Jos täyskielto kuitenkin tuntuu hankalalta toteuttaa, yksi mahdollisuus olisi kieltää rahan käyttötarkoituksien esilletuominen: ei pikavippiin tarvitse houkutella mainitsemalla, että rahalla saisi vaikka etelänmatkan. Jos pikavippiin kokee tarvetta, kyllä se pitäisi syntyä omasta takaa eikä mielikuvamarkkinoinnin kautta.


5. Positiivinen luottorekisteri 

Positiivinen luottorekisteri on keino, jota ilmeisesti myös ainakin osa pikavippiyrityksistäkin kannattaa. Se ei ehkä ehkäisisi kovin paljon pieniin pikavippeihin retkahtamista, mutta se voisi olla hyvinkin tehokas keino estämään pahimpia ylivelkaantumiskierteitä, kun vanhaa pikavippiä ei niin saisikaan katettua toisesta firmasta otetulla uudella pikavipillä!


6. Valistus 

Listan pehmeimpänä keinona on valistus. Riskiryhmät on hyvä pitää tietoisina pikavippien vaaroista.


7. Soveltuvuustestit

Tätä kohtaa en ole nähnyt missään aiemmin mainittavan, mutta eikö pikavippiyritykset voisi myös vaatia testaamaan asiakkaitaan lainan ottamiseen liittyvien perusasioiden ymmärryksestä? Näin tulisi riittävällä varmuudella todetuksi, että asiakas ymmärtää, mitä korot ja muut kulut käytännössä tulevat tarkoittamaan, ja mitä siitä voi seurata, jos laina jää maksamatta ajallaan ja perintä siirtyy esimerkiksi perintätoimistolle. Vaikka tällainen "soveltuvuustesti" saattaa kuulostaa jossain määrin oudolta, vastaava käytäntö on MiFID II -direktiivin muodossa jo olemassa sijoituspalveluja tarjoavilla yrityksillä, joiden pitää varmistua siitä, että ainakin eksoottisempia instrumentteja haluavien tulisi ymmärtää, mihin he ryhtyvät. Jos tällaisia vaatimuksia voi esittää sijoituspalveluille ja niiden asiakkaille, miksei myös pikavippimaailmaan?


Listan kohdista ainakin kohtia 3-7 olisi syytä yhä ajatella pikavippien aiheuttamien ongelmien ehkäisemiseksi. Erityisesti kohta 5 eli positiivinen luottorekisteri voisi olla todella tehokas keino estämään pahimpien yksilötason ongelmien syntymistä. Positiivisesta luottorekisteristä on tosin puhuttu vähintäänkin jo runsaat seitsemän vuotta sitten (kts. Pikavippilait suurennuslasin alle), ja luultavasti jo tätäkin aiemmin, mutta eipä sellaista ole toistaiseksi vielä syntynyt. Mutta ehkä lähiaikoina tuon suhteen edetään viimein oikeasti (Kts. "kaikki lainat ja vipit listaavan rekisterin tarve selvitetään uudelleen").


Klikkaa tästä lukeaksesi koko jutun >>


tiistai 12. kesäkuuta 2018

HSL:n vyöhykeuudistus nostaa minimitaksoja

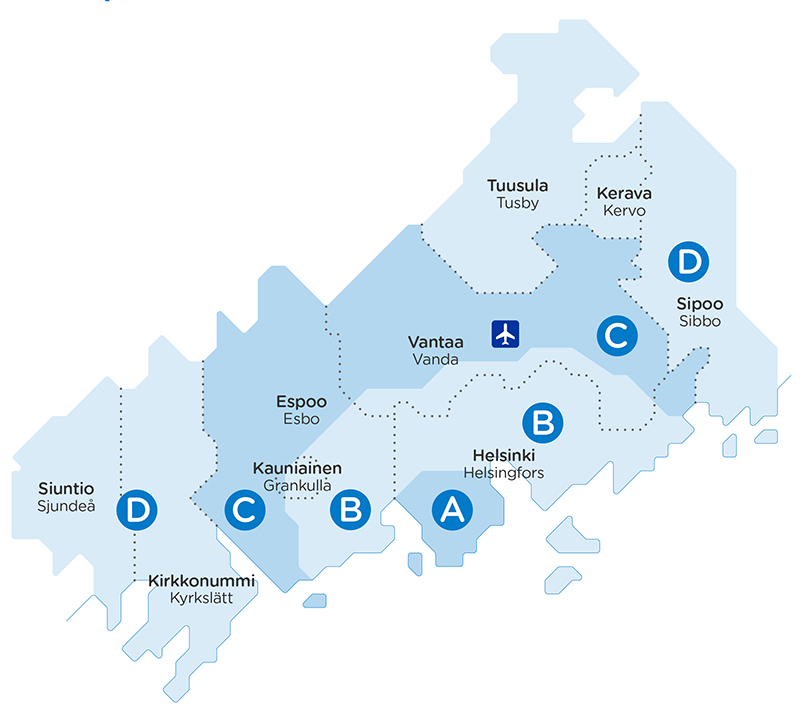
HSL:n lippuhinnoittelun uudistusta on joillakin alueilla tai esimerkiksi tietyntyyppisiä työmatkoja tekevien keskuudessa odotettu vuosikausia. Nyt uudistuksen suunnitelma on viimein tuotu julki ja sen on tarkoitus astua voimaan vuoden 2019 alusta. Mutta vastaako se odotuksia?  
HSL:n uudet vyöhykkeet ja liput
Uudet vyöhykkeet hinnasto (lähde HSL)
ABBCABCCDBCDDABCD
Kertalippu2,802,804,60 4,60 5,40 2,80 6,50
Kausilippu 30 vrk59,70 59,70 107,50 107,50 115,80 59,70 157,60
Vuosilippu53,00 53,00 96,00 96,00 104,00 53,00 141,00
Suurimpana epäkohtana tai epäreiluna tekijänä vanhassa eli vielä toistaiseksi käytössä olevassa järjestelmässä on epäilemättä koettu se, että jo hyvin lyhyet matkat voivat muodostua kalliiksi, jos ne vain sattuvat ylittämään kuntarajat. Paikoin kyse on voinut olla myös siitä, että sekä lähtöpaikka että matkan määränpää on saman kunnan sisällä, mutta selkeästi helpoin reitti on kulkenut naapurikunnan kautta, mistä johtuen onkin joutunut maksamaan seutulipun hinnan. Tähän kuntarajan ylitysten ongelmaan uudistus vastaa, ja saa siten aikaan hintojen laskun monille. Käytännössä tyypillisin voittaja uudistuksessa lienee Espoon ja Helsingin tai Vantaan ja Helsingin välistä rajaa säännöllisesti ylittävät, joilla matka ei kuitenkaan vaadi koko ABC-aluetta.

Yleisemmällä tasolla uudistukselta olisi kuitenkin ollut odotettavissa, että hinnat tulisivat laajemminkin vastaamaan enemmän kuljetun matkan pituutta. Lukuunottamatta noita lyhyiden matkojen kuntarajaylityksiä, tämä ei kovin hyvin toteudu. Tämä johtuu tavallaan useasta tekijästä.

Vyöhykejaon ja siten hinnoittelun voisi ainakin teoriassa toteuttaa hyvin monella tapaa. Nyt esitetystä mallista voi todeta ainakin seuraavat piirteet:
  1. Vyöhykkeet on luotu Helsingin keskustan ympärille.
  2. Hinnoittelussa ei ole mahdollisuutta ostaa yhden vyöhykkeen lippua lukuunottamatta vyöhykettä D, jolla jo yksi vyöhyke maksaa kahden vyöhykkeen hinnan verran.
  3. Vyöhykerajat menevät paikoin läheltä kuntarajoja menemättä kuitenkaan niiden mukaisesti.
  4. Vyöhykkeitä ei ole oikeastaan sen enempää kuin vanhoja alueitakaan.
Kohdan 1 seurauksena C-alueesta muodostuu valtava ja D-alueesta poiketen myös yhtenäinen alue. Se ei sinänsä tarkoita sitä, että C-alueen sisällä tulisi jatkossa tehtyä paljon matkaan suhteutettuna huomattavan halpoja matkoja, mihin voi syyksi todeta julkisella liikenteellä tehtävän sivuttaisliikenteen vähäisyyden lisäksi myös kohdan 2 eli sen, ettei yksittäisen vyöhykkeen lippuja voi ABC-vyöhykkeillä ostaa. Kahden vyöhykkeen pakon huomioiden vyöhykehinnoittelun suhteen ihanteellisin paikka asua onkin periaatteessa asua B- ja C-vyöhykkeiden rajalla, sillä siitä pääsee kahden vyöhykkeen hinnalla liikkumaan niin AB- kuin BC-alueellakin, sekä D-alueelle pelkällä CD-lipun hinnalla.

Miksi yhden vyöhykkeen mahdollisuutta ei sitten ole? Helsingin Sanomien jutun mukaan HSL:n osastonjohtaja Mari Flinkin peruste on ollut tällainen:
... yksi vyöhyke olisi liian suppea alue ja se palvelee vain pientä osaa matkustajista. Yhden vyöhykkeen liput olisivat käytännössä saman hintaiset kuin kahden vyöhykkeen ja tekisivät tuotevalikoimasta monimutkaisen. 
En tiedä, miten suora lainaus tuo on, mutta on vaikea nähdä muun muassa Käpylän ohi ulottuvan vyöhykkeen palvelevan "vain pientä osaa matkustajista". Monia on tähän asti palvellut vielä A-aluettakin suppeampi lippumuoto eli ratikkalippu, jonka säilyttämisen puolesta on tehty parissa-kolmessa päivässä yli 1500 nimeä kerännyt adressikin, joten kyllä yksittäisille vyöhykkeille olisi taatusti merkittävää kysyntää. On myös epäselvää, miksi yhden vyöhykkeen tarvitsisi olla väkisin "käytännössä samanhintainen". Erikoista kyllä, nykyhintoja ja esitettyjä hintoja vertaillessa korotus Helsingin sisäisestä AB-lippuun näyttää kausilipun suhteen ainakin toistaiseksi varsin maltilliselta, mutta yksittäislippujen osalta se onkin jo 28% ja ratikkalippujen osalta mojovat 65%. Joka tapauksessa kun tosiaan raitiovaunuillekin on voitu tähän asti asettaa edullisempi hinta, en näe mitään syytä miksi ei A-vyöhykkeelläkin voisi olla edullisempi hinta. Ei se tuotevalikoimasta ainakaan asiakkaille kovin monimutkaista tekisi - eihän se vyöhykkeiden olemassaoloon vaikuttaisi.

Tietyllä tapaa kahden vyöhykkeen pakkoa voisi sinänsä ehkä muista syistä pitää perusteltuna. Sen voi nähdä lieventävän vanhasta järjestelmästä tuttua kuntarajaongelmaa, jos lyhyillä matkoilla hintaan ei vaikuta se, hyppääkö bussiin yhdeltä vai seuraavalta pysäkiltä. Bussiin nousemiset ja bussista nousemiset myös hidastavat bussin aikatauluja, mistä johtuen tietynlaista pohjamaksua voisi myös pitää järkevänä. Jotta kuntarajaongelmaa ei vain siirretä lievempänä kaikkia lyhyitä matkoja koskevaksi, ja jotta olisi järkevä puhua mistään matkojen "pohjamaksusta" pitäisi alueiden kuitenkin mielestäni olla pienempiä.

Miksi alueet sitten eivät ole pienempiä? Onko kyse siitä, että se tekisi Flinkin sanojen mukaisesti "tuotevalikoimasta monimutkaisen"? Ainakaan nytkään esitetyt vyöhykerajat eivät ole kovin yksinkertaisia. Vantaasta suurin osa on C-vyöhykettä, mutta etelässä pieni osa kuuluu B-alueeseen, vaikka raja ei toisaalta varsinaisesti taida mennä myöskään Kehä III:a pitkin, Kauniaisista rajautuu erikoisesti pieni nurkkasuikale C-vyöhykkeelle, ja vaikka muuten Helsinki on lähes kokonaan AB-aluetta, ainakin Östersundom rajautuukin C-alueelle.

Kuntarajaongelmaa uusi järjestelmä lievittää, mutta kaikkinensa uudistus tuntuu pettymykseltä, sillä vastaavasti ostettavasta minimimatkasta tulee samalla pidempi, kun vanhan yhden vyöhykkeen sijasta onkin pakko ostaa ikään kuin puolisentoista vanhaa vyöhykettä. Jos asiaa mittaisi summittaisesti kilometreissä, hyvänä asiana voi siis pitää, että enää yhden kilometrin matkaa ei koskaan hinnoitella 40 kilometrin matkaksi, mutta toisaalta siinä, missä aiemmin oli mahdollisuus 10 kilometrin ja 20 kilometrin lippuihin, nyt minimilippu onkin 30 kilometrin lippu.  Ei tämä tällaisenaan kyllä asiakkaille yleisesti ottaen joustavuutta lisää. Joko vyöhykkeitä pitäisi olla enemmän tai asiakkailla tulisi olla mahdollisuus ostaa vain yhden vyöhykkeen lippu.


Klikkaa tästä lukeaksesi koko jutun >>